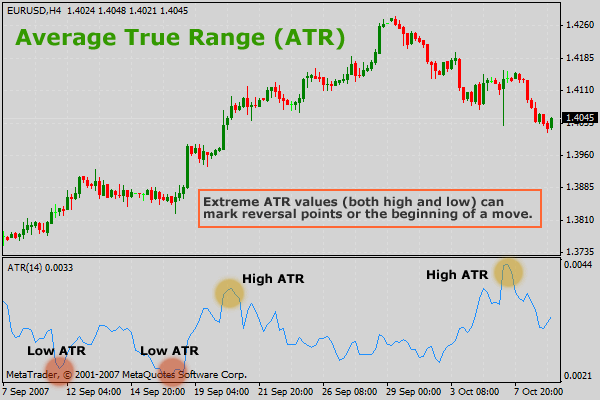
 L’ATR, Average True Range è un indicatore tecnico che misura la volatilità, introdotto da J. Welles Wilder nel 1978.
L’ampiezza di un prezzo è la differenza tra il massimo ed il minimo di un prezzo in un dato giorno e mostra quanto sia volatile il prezzo stesso.
Più grande è l’ampiezza e più alta è la volatilità e viceversa.
Il True Range è stato sviluppato per migliorare la misurazione della volatilità, usando un sistema di tre equazioni anch’esso basato sui massimi e sui minimi.
Le tre equazioni sono le seguenti:
TR = H – L
TR = H – C.1
TR = C.1 – L
Dove TR è il risultato, ovvero il True Range, H il massimo giornaliero, L il minimo e C.1 la chiusura del giorno precedente.
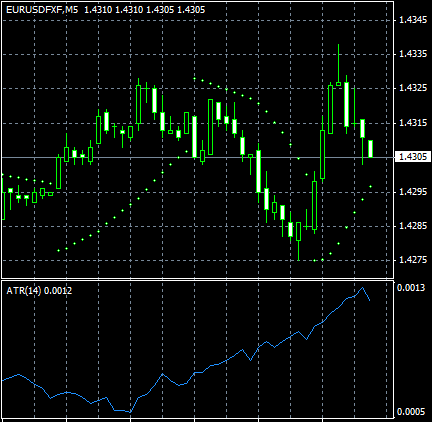
L’ATR è una media mobile esponenziale del True Range. Wilder usava una media esponenziale a 14 giorni, i Traders possono usare periodi di tempo più lunghi o più corti a seconda delle loro preferenze. I periodi più lunghi saranno più lenti ed indiceranno meno segnali di trading, al contrario i più corti porteranno il trader ad intensificare le operazioni.
La maggior parte dei traders ritengono che la volatilità sia ciclica e, in base a questo, usano l’ATR come segnale di entrata.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.