Il terzo trimestre del 2026 ha segnato un netto cambio di passo per Wall Street. Dopo il forte rialzo registrato nei mesi precedenti, l’azionario statunitense ha rallentato sensibilmente mentre il mercato obbligazionario è entrato in una fase molto più turbolenta. Il Morningstar US Market Index ha guadagnato appena l’1,36% nel trimestre, contro il +15,65% del periodo precedente, segnalando una perdita di slancio evidente.
A pesare sono stati soprattutto il raffreddamento dei titoli legati all’intelligenza artificiale e il forte aumento dei rendimenti dei Treasury. I produttori di semiconduttori, protagonisti della prima parte dell’anno, hanno perso parte della spinta, mentre sul mercato obbligazionario sono tornati timori legati a inflazione, deficit pubblici e aumento delle emissioni di debito.
Treasury sopra il 5% e obbligazioni sotto pressione
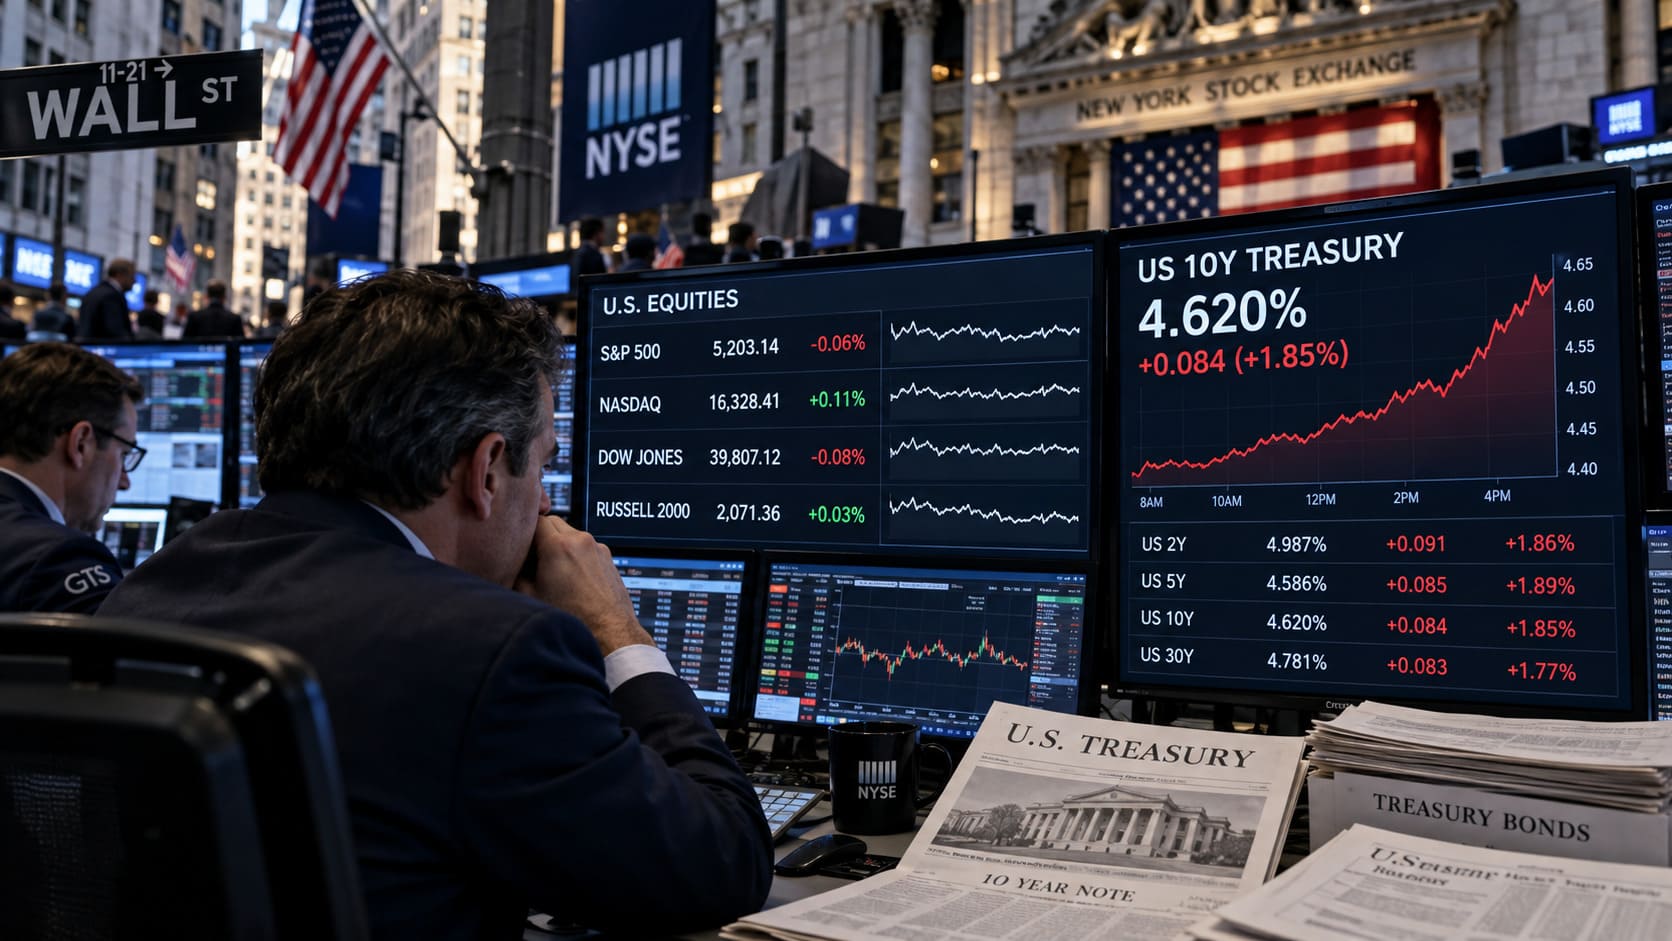
Il rendimento del Treasury decennale ha superato la soglia psicologica del 5% a metà settembre e si è spinto fino a circa il 5,29%, contro livelli vicini al 4,3% di sei mesi prima. Ancora più elevato il rendimento del trentennale, salito intorno al 5,64%. Il movimento ha provocato nuove vendite sulle obbligazioni, i cui prezzi si muovono in direzione opposta rispetto ai rendimenti.
Dietro il rialzo ci sono diversi fattori: inflazione ancora elevata, crescita economica resistente, deficit pubblici consistenti e una maggiore quantità di debito necessaria anche per finanziare gli enormi investimenti nell’intelligenza artificiale. Rendimenti così alti aumentano il costo del capitale per imprese e famiglie e possono diventare un freno anche per le valutazioni azionarie.
La Fed alza i tassi mentre l’intelligenza artificiale perde slancio
A settembre la Federal Reserve ha aumentato i tassi di 25 punti base, portando l’intervallo di riferimento al 3,75%-4,00%. Si è trattato del primo rialzo in tre anni, deciso in risposta a un’inflazione ancora troppo alta. Il mercato continua ora a interrogarsi su quanto a lungo proseguirà la fase restrittiva e sulla possibilità di ulteriori aumenti entro la fine dell’anno.
Sul fronte azionario, la debolezza non è stata uniforme. I titoli growth hanno continuato a fare meglio dei value e l’indice Morningstar Wide Moat Composite ha guadagnato il 4,91%, ma diversi nomi legati ai semiconduttori hanno frenato. Applied Materials, Lam Research, KLA e Broadcom sono stati tra i principali contributori negativi dell’indice complessivo.
Il quadro che emerge è quindi quello di un mercato meno semplice rispetto alla prima parte dell’anno. Wall Street rimane sostenuta dalla crescita degli utili e dall’interesse per l’intelligenza artificiale, ma rendimenti obbligazionari così elevati rappresentano un ostacolo sempre più importante, soprattutto se l’inflazione dovesse restare persistente e costringere la Fed a mantenere una politica monetaria restrittiva più a lungo.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.